Inondation dans un appartement : les 3 erreurs qui ruinent vos chances d'indemnisation
En bref
Une inondation d'appartement se gère en trois temps : sécurité, preuves, démarches
- Coupure électrique avant toute autre action dans le logement
- Déclaration à l'assureur sous 5 jours, 10 en catastrophe naturelle
- Nettoyage rapide contre les moisissures et bactéries
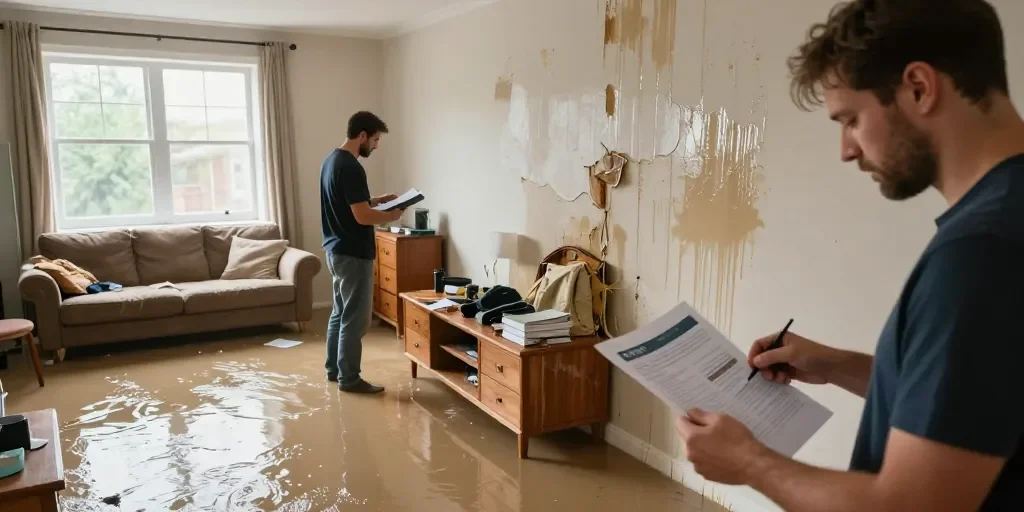
Que faire en cas d'inondation dans un appartement ? La première chose, c'est de couper le courant, pas de courir sauver le canapé. On a tous une anecdote de voisin qui a voulu éponger avant de sécuriser l'électricité, et qui l'a payé cher. Ici, pas de blabla théorique : on va droit au but, avec les vrais ordres de priorité, les délais qu'on oublie toujours, et les pièges d'assurance qui coûtent des centaines d'euros. Accroche-toi, ça va parler disjoncteur, batardeaux et petites lignes de contrat.
Les premiers gestes qui sauvent (et ceux qui coûtent cher)
Quand l'eau monte dans le salon, l'urgence prend le dessus sur tout raisonnement. Pourtant, l'ordre des actions détermine la sécurité des occupants et la solidité du dossier d'indemnisation. On a vu des gens tout filmer avant de couper le gaz, et d'autres couper le gaz en oubliant de fuir une pièce enfumée par un court-circuit. La logique doit primer sur la panique.
Couper électricité et gaz : l'ordre exact qui compte
Le disjoncteur général se coupe avant le compteur de gaz, toujours. L'INRS établit que le contact entre eau et installation électrique multiplie le risque d'électrocution, même à faible hauteur d'eau. On coupe le courant depuis un point sec, jamais pieds dans l'eau. Ensuite seulement, on ferme l'arrivée de gaz si l'accès est sûr. Si le tableau électrique est déjà immergé, on n'y touche pas : on sort et on appelle un professionnel.
Évacuer sans documenter : pourquoi c'est un piège financier
Sortir en urgence, c'est logique. Sortir sans un seul cliché du niveau d'eau, c'est une erreur qui coûte cher au moment de l'indemnisation. Nous pensons qu'une photo prise depuis le pas de la porte, avant de partir, vaut plus que dix minutes de rangement inutile. Un smartphone suffit, trente secondes suffisent.
Appeler les secours ou l'assurance en premier ?
Les secours d'abord, systématiquement, si un danger physique existe : montée d'eau rapide, personnes bloquées, odeur de gaz. Le 112 reste le numéro d'urgence européen à composer en cas de danger vital. L'assureur vient après, une fois la sécurité des personnes garantie. Ce n'est jamais l'inverse.
Les droits du locataire vs propriétaire : ce que chacun doit faire
Une inondation dans un appartement loué déclenche des obligations croisées entre locataire et propriétaire. Beaucoup l'ignorent et perdent un temps précieux à se renfiler la responsabilité pendant que l'eau stagne encore dans l'entrée.
Quels sont les droits d'un locataire en cas d'inondation ?
Le locataire dispose du droit à un logement décent et non dégradé par un défaut d'entretien imputable au bailleur. Si l'inondation provient d'une fuite de canalisation commune ou d'une vétusté du bâtiment, le propriétaire doit engager les réparations sans délai excessif. Le locataire doit de son côté informer immédiatement le bailleur et son propre assureur habitation, la garantie responsabilité civile locative couvrant les dommages causés aux tiers.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le propriétaire garantit la jouissance paisible du logement et prend en charge les réparations structurelles : toiture, canalisations encastrées, façades. Sa propre assurance habitation, quand il est non occupant, couvre les dommages liés au bâti. L'assurance du propriétaire non occupant exige une déclaration distincte de celle du locataire, les deux contrats fonctionnant en parallèle et non en substitution l'un de l'autre.
Qui finance le relogement pendant les travaux
La garantie perte d'usage, souvent incluse dans l'assurance habitation, finance un relogement temporaire quand l'appartement devient inhabitable. Cette clause figure rarement en gras dans les contrats, on nous l'a répété assez de fois pour insister dessus. Vérifier ce point avant la crise évite une négociation stressante avec l'assureur au pire moment.
Déclarer auprès de l'assurance : timing et preuves qui font la différence
Le nerf de la guerre, c'est le délai. On a tous un ami qui a raté sa déclaration de sinistre de trois jours et qui en parle encore avec amertume.
Le délai de 5 jours que presque personne ne respecte
Le Code des assurances fixe un délai de 5 jours ouvrés pour déclarer un dégât des eaux classique, porté à 10 jours en cas d'arrêté de catastrophe naturelle publié au Journal Officiel. Passé ce délai, l'assureur peut réduire ou refuser l'indemnisation. La Banque Postale, comme la plupart des assureurs habitation, recommande une déclaration en ligne dès les premières heures, photos à l'appui.
Que faire en cas de dégât des eaux dans un appartement : documentation exhaustive
La documentation dépasse la simple photo du salon inondé. Il faut noter l'heure d'arrivée de l'eau, sa hauteur approximative, les biens touchés pièce par pièce, et conserver les objets endommagés jusqu'au passage de l'expert. Jeter trop vite prive l'assuré de preuves matérielles.
Photographier n'est pas suffisant : comment constituer un dossier irréfutable
Un dossier solide associe photos horodatées, factures d'achat des biens détruits, témoignages écrits de voisins si l'origine est collective, et un constat amiable dégât des eaux signé par les parties concernées. Ce document, souvent au format PDF fourni par l'assureur, formalise la déclaration entre voisins ou copropriétaires.
Est-ce que l'assurance habitation couvre les dégâts des eaux ?
La réponse dépend entièrement de l'origine du sinistre, et c'est là que beaucoup de dossiers dérapent.
Catastrophe naturelle vs dégât des eaux : deux garanties, deux mondes
La garantie dégât des eaux couvre une fuite interne, une rupture de canalisation, un débordement d'appareil ménager. La garantie catastrophe naturelle s'active uniquement après un arrêté ministériel reconnaissant l'état de catastrophe naturelle, condition indispensable pour une crue de rivière ou un ruissellement massif. Sans cet arrêté, aucune indemnisation catastrophe naturelle n'est possible, même si l'eau a tout englouti.
Les exclusions cachées qui vident votre indemnisation
Les contrats d'assurance multirisques habitation excluent fréquemment les caves aménagées en dessous du niveau du terrain naturel, les biens stockés à même le sol, ou les dommages liés à un défaut d'entretien prouvé. Nous trouvons ces clauses trop souvent noyées dans des pages de conditions générales que personne ne lit avant la crise.
Vérifier sa couverture avant la crise : ce qu'il faut chercher
Trois points à contrôler sur son contrat : le plafond d'indemnisation par catégorie de biens, la présence d'une franchise catastrophe naturelle fixée réglementairement, et l'inclusion ou non du relogement temporaire. Un appel annuel à son assureur, cinq minutes chrono, évite bien des mauvaises surprises.
Avantages
- Indemnisation rapide en dégât des eaux classique
- Garantie catastrophe naturelle activable après arrêté
- Relogement temporaire souvent inclus
Inconvénients
- Franchise catastrophe naturelle fixe et non négociable
- Délai d'arrêté parfois long
- Exclusions fréquentes sur les sous-sols
Nettoyer après : les risques sanitaires qu'on minimise
Une fois l'eau partie, le vrai danger commence, et c'est souvent celui qu'on prend le moins au sérieux.
Moisissures et bactéries : pourquoi attendre c'est dangereux
L'humidité stagnante génère une prolifération de moisissures en moins de 48 heures selon les données sanitaires régionales. Les bactéries transportées par les eaux de ruissellement ou d'égout exposent à des risques respiratoires et cutanés. Plus on attend pour sécher, plus l'assainissement devient long et coûteux.
Éviter l'eau de javel : le mythe qui persiste
On nous a toujours vendu l'eau de javel comme la solution miracle. En réalité, elle désinfecte les surfaces dures mais reste inefficace sur les matériaux poreux comme le placo ou la moquette, qu'il faut retirer purement et simplement. Un mélange trop concentré abîme aussi les revêtements sans gagner en efficacité.
Aérer sans créer de condensation : la vraie technique
Ouvrir grand les fenêtres ne suffit pas si l'air extérieur est lui-même humide. La bonne méthode associe ventilation croisée et déshumidificateur mécanique, avec surveillance de l'hygrométrie via un hygromètre à moins de 15 euros. Sécher trop vite en chauffant fort crée de la condensation sur les murs froids, ce qui aggrave la situation.
Anticiper pour ne pas subir deux fois
La prévention reste le seul levier qu'on maîtrise vraiment avant la prochaine alerte météo.
Batardeaux et obturations : test de vraies solutions anti-inondation
Le batardeau amovible bloque l'entrée d'eau au niveau des portes et soupiraux, avec une efficacité mesurée jusqu'à 30 centimètres de hauteur d'eau selon les fabricants spécialisés. Les boudins absorbants complètent le dispositif pour les seuils irréguliers. Une étude récente sur la vallée de l'Yvette a d'ailleurs mené des audits de vulnérabilité en Essonne après les crues d'octobre 2024, preuve que ces aménagements sont désormais pris au sérieux à l'échelle collective.
Zones inondables : comment lire la cartographie officielle
Le site Géorisques publie la cartographie des zones inondables commune par commune, avec le plan de prévention des risques associé. Une étude parisienne récente révèle que plus d'un million de Franciliens vivent en zone exposée à une crue majeure, avec 550 000 logements potentiellement vulnérables. Consulter cette carte avant un achat ou une location change la donne.
Quand changer d'assureur ou négocier sa prime
Certains logements en zone à risque deviennent plus difficiles à assurer, les compagnies resserrant leurs critères d'acceptation. L'ADEME encourage les diagnostics de vulnérabilité climatique des logements, un outil qui sert aussi d'argument pour négocier sa prime ou orienter son choix d'assureur.
Avantages
- Batardeau réutilisable à chaque alerte
- Cartographie Géorisques gratuite et précise
- Diagnostic ADEME valorisant pour la négociation
Que faire en cas d'inondation dans un appartement : la synthèse qui compte
Que faire en cas d'inondation dans un appartement se résume à trois réflexes non négociables : sécurité électrique immédiate, documentation méthodique, déclaration rapide. On a vu trop de dossiers capoter pour un délai raté ou une photo manquante. La vraie différence se joue avant la crise, dans la lecture attentive du contrat et l'installation d'un batardeau qui dort dans le garage jusqu'au jour où il sauve le parquet.
Une inondation ne pardonne pas l'improvisation, mais elle récompense toujours la préparation.
FAQ : Vos questions après une inondation
Que faire en cas de dégât des eaux dans un appartement ?
Couper l'eau au compteur général, identifier la source de la fuite si elle est accessible sans danger, puis contacter son assureur dans les 5 jours ouvrés avec photos et description précise des dommages constatés.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le propriétaire prend en charge les réparations liées à la structure du bâtiment et aux réseaux communs, et doit garantir un logement décent après sinistre, sous peine de manquement à son obligation de délivrance.
Est-ce que l'assurance habitation couvre les dégâts des eaux ?
Oui, la garantie dégât des eaux figure dans la quasi-totalité des contrats multirisques habitation, sous réserve que l'origine du sinistre ne relève pas d'une exclusion contractuelle comme le défaut d'entretien avéré.